- Wohngebäudeversicherung: Schäden am Gebäude durch Leitungswasser – z. B. Böden, Wände, Leitungen.
- Hausratversicherung: beschädigte Möbel, Teppiche, Elektrogeräte und andere bewegliche Dinge.
- Elementarschadenversicherung: Starkregen, Hochwasser, Rückstau – meist nur als Zusatzbaustein versichert.
- Privathaftpflicht: wenn Sie bei anderen einen Wasserschaden verursacht haben.
Welche Versicherung ist wofür zuständig?
Wohngebäudeversicherung
Sie ist der wichtigste Baustein, wenn Leitungswasser bestimmungswidrig austritt – etwa durch einen Rohrbruch, eine undichte Heizungs- oder Trinkwasserleitung oder Frost. Versichert ist in der Regel das Gebäude selbst: Wände, Decken, Estrich, fest verlegte Böden und die Installationen. Je nach Vertrag gehören auch Kosten für die Leckageortung, das Freilegen der Leitung, die Bautrocknung und die Wiederherstellung dazu.
Hausratversicherung
Sie ersetzt beschädigte bewegliche Gegenstände in der Wohnung – Möbel, Teppiche, Kleidung oder Elektrogeräte. Das gilt für Mieter und Eigentümer gleichermaßen.
Elementarschadenversicherung
Wasser von außen – durch Starkregen, Überschwemmung oder Rückstau aus der Kanalisation – ist kein Leitungswasserschaden. Dafür braucht es meist einen zusätzlichen Elementarbaustein. Prüfen Sie Ihre Police, gerade in Kellern oder Hanglagen.
Privathaftpflichtversicherung
Haben Sie einen Schaden bei anderen verursacht – zum Beispiel ist Ihr Waschmaschinenschlauch geplatzt und das Wasser läuft in die Wohnung darunter –, kann Ihre Privathaftpflicht für den Schaden der Nachbarn aufkommen.
Mieter oder Eigentümer – wer meldet was?
| Was ist beschädigt? | Mieter | Eigentümer |
|---|---|---|
| Wände, Decken, Estrich, Leitungen | Vermieter informieren – dessen Gebäudeversicherung | Eigene Wohngebäudeversicherung |
| Möbel, Teppiche, Elektrogeräte | Eigene Hausratversicherung | Eigene Hausratversicherung |
| Schaden bei Nachbarn verursacht | Eigene Privathaftpflicht | Eigene Privathaftpflicht |
| Wasser durch Starkregen/Rückstau | Hausrat mit Elementarbaustein | Gebäude- und Hausrat mit Elementarbaustein |
In Eigentümergemeinschaften ist bei Schäden am Gemeinschaftseigentum meist die Gebäudeversicherung der Gemeinschaft zuständig – informieren Sie in diesem Fall auch die Hausverwaltung.
Was häufig nicht versichert ist
Jeder Vertrag ist anders. Diese Punkte führen aber häufig zu Rückfragen oder Kürzungen:
- Wasser von außen ohne Elementarschutz (Starkregen, Hochwasser, Grundwasser).
- Undichte Silikonfugen oder Duschabdichtungen – je nach Vertrag nicht immer als Leitungswasserschaden anerkannt.
- Schäden, die sich über lange Zeit schleichend entwickelt haben, wenn Warnzeichen ignoriert wurden.
- Verletzte Obliegenheiten, z. B. wenn in einem unbeheizten Gebäude im Winter die Leitungen nicht entleert wurden.
- Grobe Fahrlässigkeit kann – je nach Vertrag – zu Leistungskürzungen führen.
Hinweis: Dieser Ratgeber ersetzt keine Versicherungs- oder Rechtsberatung. Verbindlich sind allein Ihre Vertragsbedingungen. Im Zweifel fragen Sie Ihre Versicherung oder Ihren Versicherungsmakler.
Ihre Pflichten im Schadensfall
- Schaden begrenzen: Wasser abstellen, Strom in betroffenen Bereichen sichern, Gegenstände in Sicherheit bringen. Was zu tun ist, steht in unserer Rohrbruch-Checkliste.
- Unverzüglich melden: Informieren Sie Ihre Versicherung – als Mieter auch den Vermieter bzw. die Hausverwaltung.
- Dokumentieren: Fotos und Videos vom Schaden, von beschädigten Gegenständen und – falls sichtbar – von der Schadensstelle.
- Nichts vorschnell entsorgen: Beschädigte Teile aufbewahren, bis die Versicherung zustimmt.
- Größere Arbeiten abstimmen: Sanierungen, die über Sofortmaßnahmen hinausgehen, vorher mit dem Versicherer besprechen.
- Belege sammeln: Rechnungen, Messprotokolle und ggf. Stromkosten der Trocknungsgeräte.
So unterstützen wir Sie
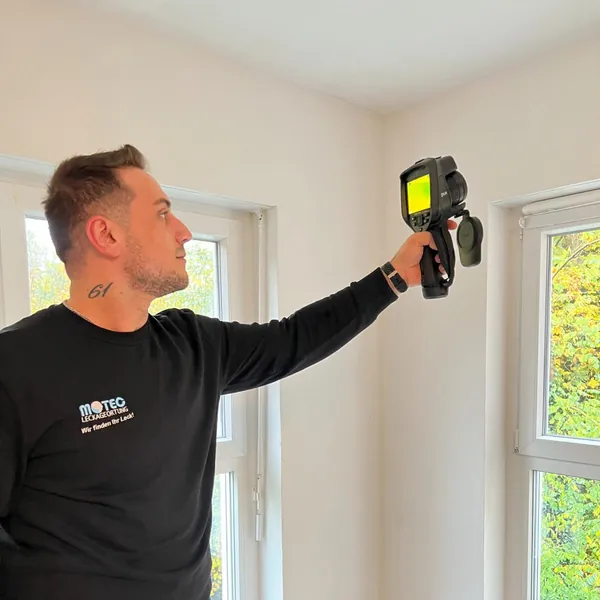
Als Fachbetrieb für Wasserschadensanierung in Heilbronn übernehmen wir die Schritte, auf die es der Versicherung ankommt: Leckageortung, Schadendokumentation mit Fotos und Messprotokollen, Trocknung mit Kontrollmessungen und die Koordination aller Folgegewerke. Auf Wunsch stimmen wir uns direkt mit Ihrer Versicherung oder dem Schadenregulierer ab – Sie haben dabei einen festen Ansprechpartner.